ROAS a descer, receita a subir: o ROAS marginal decide se escalas
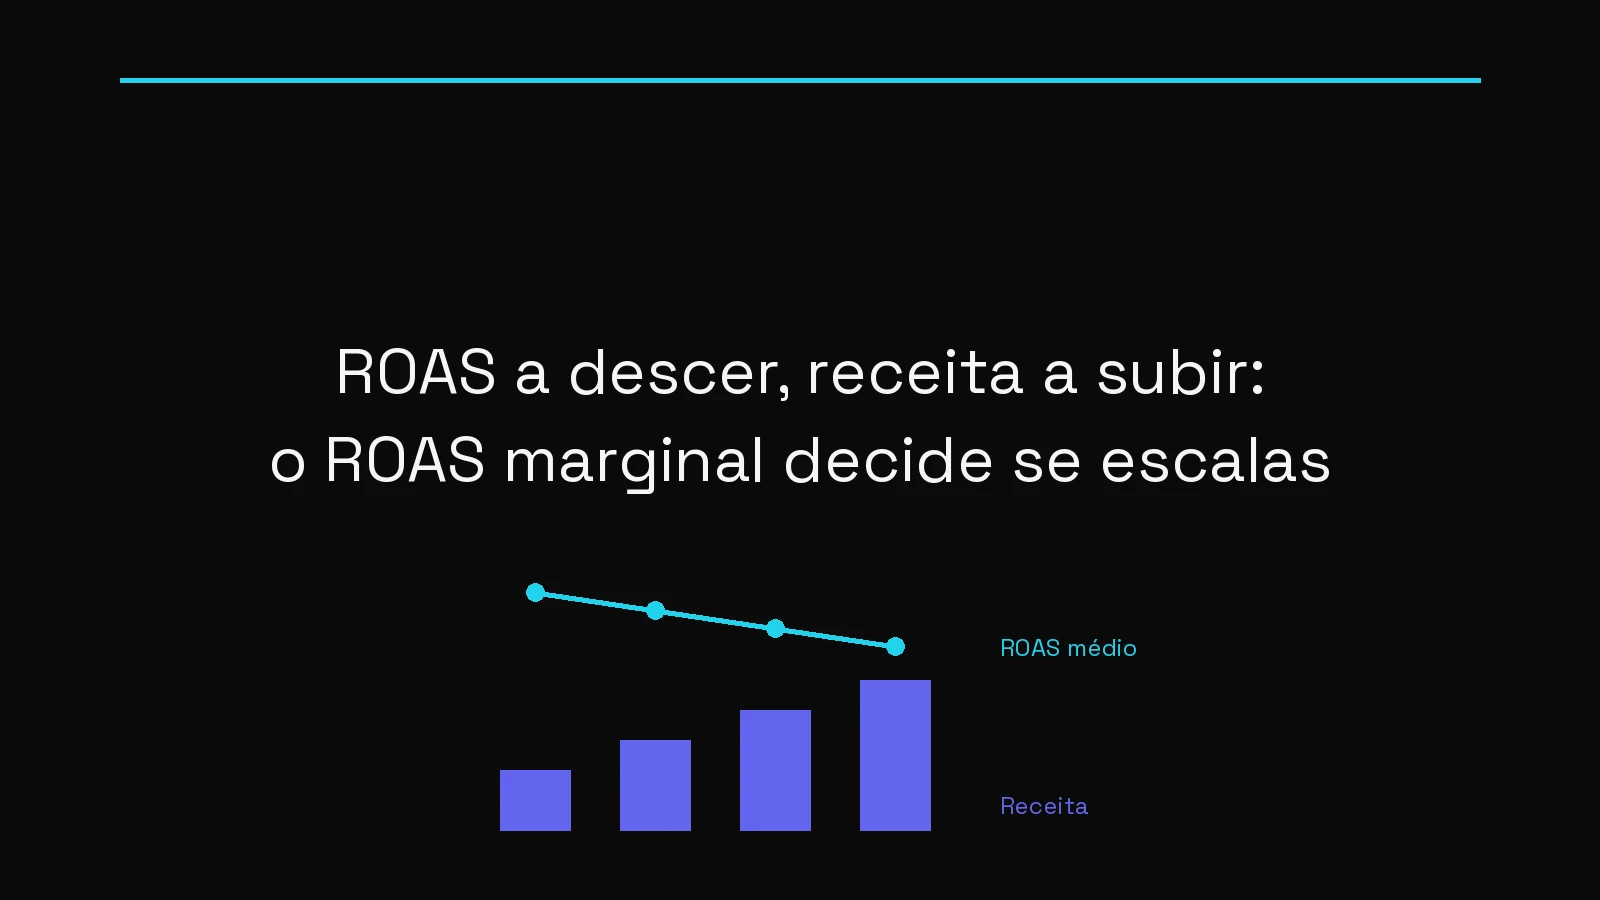
Subiste o orçamento, a receita subiu e o ROAS desceu. A média não decide: o ROAS marginal dos euros adicionais, comparado com o ROAS de equilíbrio, diz se escalas, seguras, cortas.
ROAS a descer, receita a subir: o ROAS marginal decide se escalas
A tua loja pôs mais dinheiro na campanha, vendeu mais, e o painel diz que o retorno piorou.
Uma leitura manda cortar, porque o ROAS caiu. A outra manda subir outra vez, porque a receita cresceu. Nenhuma das duas chega. O número que decide é o ROAS marginal: quanto renderam os euros que acrescentaste, comparado com o ROAS mínimo que a tua margem aguenta. A média junta os euros antigos com os novos e esconde essa resposta.
Porque o ROAS desce quando sobes o orçamento?
Porque os euros novos não compram as mesmas vendas que os primeiros.
Com orçamento curto, uma estratégia como Maximizar valor de conversão tenta tirar o máximo valor do gasto que tem, e por isso escolhe os leilões onde espera mais retorno. Quando sobes o teto, a campanha passa a ter caixa para leilões que antes ficavam de fora. Alguns convertem bem. Outros convertem menos, ou custam mais por clique.
No painel, a receita total sobe e o ROAS médio desce. Não quer dizer que a campanha piorou. Quer dizer que a fatia nova de orçamento rende menos do que a antiga. A pergunta útil é se rende o suficiente.
O que a média esconde quando a receita sobe?
Esconde o retorno dos euros que acabaste de acrescentar.
O ROAS médio é a receita total a dividir pelo gasto total. Se antes gastavas 1.000 euros e agora gastas 1.500, os primeiros 1.000 continuam lá dentro a puxar a média para cima. Um ROAS médio que ainda parece confortável pode estar a carregar euros novos que já não pagam o produto.
A ajuda do Google Ads, ao explicar como funciona a licitação automática, descreve o ROAS marginal como o valor ou a receita adicional que obténs com gasto adicional, e avisa que olhar para o ROAS ou o CPA médio de segmentos dentro de uma campanha pode enganar. Não é uma coluna do painel: tens de o calcular. A mesma lógica serve para a decisão de orçamento: interessa o retorno do passo que deste, não a média de tudo.
Depois, há a origem da receita. O valor de conversão do painel herda as regras de atribuição da plataforma. O artigo sobre o ROAS da loja a mentir explica porque essa receita e a das encomendas pagas não batem. Para esta conta, usa as encomendas pagas quando as consegues separar.
Como calculas o ROAS marginal?
Precisas de dois períodos com a mesma duração, um antes e outro depois da subida de orçamento, na mesma campanha ou no mesmo conjunto de campanhas.
Primeiro, a diferença de gasto: gasto depois menos gasto antes. Segundo, a diferença de receita: receita depois menos receita antes. O ROAS marginal é a diferença de receita a dividir pela diferença de gasto.
Depois, compara-o com o ROAS de equilíbrio: 1 a dividir pela margem de contribuição de uma encomenda típica, ou seja, a parte de cada euro de receita sem IVA que fica depois de pagares produto, portes e custos de pagamento. Usa no ROAS a mesma receita sem IVA, senão o equilíbrio sai errado.
Números de exemplo, só para mostrar o método: não são de nenhuma loja nem uma média do mercado. Antes, 1.000 euros de gasto e 5.000 euros de receita sem IVA em 14 dias, ROAS de 5. Depois da subida, 1.500 euros de gasto e 6.500 euros de receita nos 14 dias seguintes, ROAS de 4,33. O ROAS médio desceu e a receita subiu 1.500 euros. Os 500 euros a mais de gasto trouxeram 1.500 euros de receita: ROAS marginal de 3.
Se a margem de contribuição for de 45%, o equilíbrio fica perto de 2,22. O passo pagou-se: 1.500 euros de receita deixam 675 euros de contribuição, contra 500 euros de anúncio. Se for de 30%, o equilíbrio fica perto de 3,33. O mesmo passo perde: 450 euros de contribuição contra 500 euros de anúncio. Nos dois casos, o ROAS médio de 4,33 ficava acima do equilíbrio e parecia dizer que estava tudo bem.
Facto: o ROAS marginal é a receita adicional a dividir pelo gasto adicional entre dois níveis de orçamento da mesma campanha ou do mesmo conjunto de campanhas. A ajuda do Google Ads descreve-o como o valor ou a receita adicional obtida com gasto adicional. Quando uma loja online sobe o orçamento, o ROAS médio mistura os euros que já investia com os euros novos. Se o ROAS médio desce e a receita sobe, os euros novos renderam menos do que os anteriores, mas a média não mostra quanto. A decisão sai de comparar o ROAS marginal com o ROAS de equilíbrio, que é 1 a dividir pela margem de contribuição. Acima do equilíbrio, os euros adicionais pagam o anúncio e o produto. Abaixo, a receita extra existe, mas custa margem. A conta só é válida com receita de encomendas pagas, períodos com a mesma duração e nenhuma outra mudança relevante no intervalo, como uma promoção, uma subida de preço ou a entrada na época alta.
Opinião: o ROAS médio a descer não é um alarme, e a receita a subir não é uma vitória. Até fazeres a conta dos euros novos, só sabes que gastaste mais.
Quando escalas, quando seguras e quando cortas?
Se o ROAS marginal fica claramente acima do equilíbrio, o passo pagou-se. Podes dar outro, do mesmo tamanho, e voltar a medir. Não saltes logo para o dobro: o retorno do próximo passo pode ser mais baixo do que o deste.
Se fica perto do equilíbrio, os euros novos pagam-se mas quase não deixam margem. Continuar a escalar só faz sentido com outra razão escrita: clientes novos que voltam a comprar, stock para escoar, presença numa época. Se a razão é a recompra, mede-a em vez de a assumir, como no artigo sobre LTV e a recompra que o Ads não vê.
Se fica abaixo do equilíbrio, a receita extra existe, mas está a custar margem. Volta ao orçamento anterior, ou a um intermédio, antes de cortares a campanha toda. Os primeiros euros podem continuar a render bem. O que não rendeu foi o passo.
Se o orçamento está espalhado por muitas campanhas pequenas, a conta fica turva: cada linha tem tão pouco volume que a diferença entre períodos é sobretudo ruído. Antes de medires o passo, junta o orçamento: campanhas a 20 euros por dia aprendem pouco.
O que pode estragar a conta?
O ROAS marginal só vale se a única coisa que mudou foi o orçamento.
Uma promoção, um email para a base, uma subida de preço ou a entrada na época alta no segundo período fazem subir a receita sem terem nada a ver com os euros novos. Se aconteceu, regista-o e não leias a diferença como retorno do orçamento. Quando possível, compara com uma campanha em que não mexeste no mesmo intervalo.
Se a campanha tem um ROAS alvo e não estava limitada pelo orçamento, subir o teto pode não mudar quase nada, porque a Google diz que estas estratégias procuram cumprir o alvo em vez de gastar o orçamento todo. Confirma que o gasto subiu mesmo antes de fazeres a conta.
Há também o tempo entre o clique e a compra. A documentação do Google Ads chama-lhe atraso de conversão: parte das compras chega dias depois do clique. Se fechas o segundo período logo a seguir à subida, a receita dos euros novos ainda não entrou toda. Deixa passar o tempo habitual entre clique e compra na tua loja antes de fazeres a conta.
Se o painel e as encomendas estão muito afastados, resolve primeiro a medição. Começa pelo diagnóstico do pixel face às vendas.
Antes de dares o passo, o simulador de orçamento do Google Ads, em campanhas com Maximizar conversões ou Maximizar valor de conversão, estima custo, conversões e valor de conversão para orçamentos diferentes com base em dados recentes, embora nem sempre tenha estimativas disponíveis. Serve para escolher o tamanho do passo. Não é prova. A prova é a conta depois, com as encomendas.
O que fazes esta semana?
Primeiro, escolhe a última subida de orçamento que fizeste numa campanha ou num conjunto de campanhas e anota a data exata da mudança.
Segundo, tira gasto e receita de encomendas pagas em dois períodos com o mesmo número de dias, antes e depois dessa data. Deixa passar o tempo habitual entre clique e compra antes de fechares o segundo.
Terceiro, calcula a diferença de receita a dividir pela diferença de gasto. Esse é o ROAS marginal do passo.
Quarto, põe ao lado o teu ROAS de equilíbrio, feito com a margem de contribuição da encomenda média de hoje e não com a margem de catálogo.
Quinto, decide só sobre o passo: repetir, segurar ou voltar atrás. Escreve o que mudou além do orçamento nesse intervalo, para a próxima conta não herdar a mesma dúvida.
FAQ
O que é o ROAS marginal?
É o retorno dos euros adicionais: a receita a mais a dividir pelo gasto a mais entre dois níveis de orçamento. O ROAS médio mede tudo junto. O marginal mede só o passo que deste.
Aumentei o orçamento e o ROAS baixou. Devo cortar?
Não pelo ROAS médio sozinho. Calcula o ROAS marginal do aumento e compara-o com o ROAS de equilíbrio. Se ficar acima, o aumento pagou-se, mesmo com a média a descer. Se ficar abaixo, volta ao orçamento anterior ou a um intermédio.
Quando escalar uma campanha de Google Ads?
Quando o último passo de orçamento teve ROAS marginal acima do equilíbrio, a medição bate com as encomendas pagas e nada mais mudou no período. Escala por passos e mede cada um.
Qual é a diferença entre ROAS marginal e ROAS de equilíbrio?
O ROAS de equilíbrio é o mínimo que a tua margem aguenta: 1 a dividir pela margem de contribuição. O ROAS marginal é o que os euros novos renderam. Um é a régua, o outro é a medição do passo.
Posso usar o valor de conversão do painel em vez das encomendas?
Para uma primeira leitura, sim, sabendo que herda as regras de atribuição da plataforma. Para decidir orçamento, confirma com as encomendas pagas do mesmo período. Se os dois números estão muito afastados, o problema é de medição antes de ser de orçamento.
Se fizeres esta conta à tua última subida de orçamento, leva os dois períodos e a decisão à comunidade da Aero Agency, onde há lojas a medir os mesmos passos.